지원 공고에 기준중위소득 60% 이하, 150% 이하처럼 비율만 적혀 있으면 우리 집 월급이 어디쯤인지 바로 감이 오지 않아요. 같은 월급이라도 가구원 수와 맞벌이 여부에 따라 비율이 크게 달라집니다.
기준중위소득 2027 금액으로 외벌이·맞벌이 가구 다섯 경우의 비율을 직접 계산했고, 기초생활보장처럼 근로소득을 공제해 주는 제도에서는 비율이 얼마나 내려가는지도 따로 맞춰 봤어요. 금액은 보건복지부 2027 기준중위소득 보도자료와 보건복지부 기준 중위소득 안내에서 2026년 11월 2일에 다시 확인했습니다.
우리 집은 기준중위소득 몇 %인가요?
식대 같은 비과세 수당은 빼고 세전 월 소득을 모두 더한 뒤 가구원 수에 맞는 기준중위소득으로 나누고 100을 곱하면 됩니다. 통장에 들어온 실수령액으로 나누면 비율이 실제보다 낮게 나옵니다. 4인 가구 외벌이 월급 300만 원이면 300만 원을 6,929,885원으로 나눠 43.3%가 나와요. 2027년 금액은 2027년 1월 1일부터 쓰이고, 그 전까지 신청하는 사업은 대부분 2026년 금액을 기준으로 합니다. 신청이 2027년 1월 이후라면 이 글의 2027년 금액으로 보면 되고, 올해 안에 내는 신청이라면 공고에 적힌 2026년 금액으로 다시 나눠 보면 돼요.
| 가구 | 세전 월 소득 합계 | 2027 기준중위소득 | 비율 |
|---|---|---|---|
| 1인 직장인 | 250만 원 | 2,736,042원 | 91.4% |
| 2인 맞벌이(300만+250만) | 550만 원 | 4,480,645원 | 122.8% |
| 3인 외벌이 | 350만 원 | 5,718,091원 | 61.2% |
| 4인 외벌이 | 300만 원 | 6,929,885원 | 43.3% |
| 4인 맞벌이(400만+300만) | 700만 원 | 6,929,885원 | 101.0% |
2인 맞벌이 신혼부부는 월 550만 원으로 이미 100%를 넘고, 4인 맞벌이는 700만 원에서 101.0%로 거의 중간값에 걸립니다. 반대로 3인 외벌이 350만 원은 61.2%라 60% 이하 사업에는 아슬아슬하게 빠지죠. 상여금이나 성과급이 따로 나오는 집은 연 소득을 12로 나눠 다시 계산해 보는 편이 실제 심사와 가깝습니다.
2027 기준중위소득 가구원 수별 금액과 선정기준
4인 가구 기준중위소득은 2026년 6,494,738원에서 6,929,885원으로 6.70% 올랐어요. 2015년 기준중위소득 결정이 시작된 뒤 가장 높은 인상률입니다. 1인 가구는 2,564,238원에서 2,736,042원으로 171,804원 올랐어요. 기준중위소득에 비율을 곱해 정하는 생계급여 선도 함께 올라, 4인 가구는 2026년 2,078,316원에서 2027년 2,217,563원으로 약 14만 원 높아집니다.
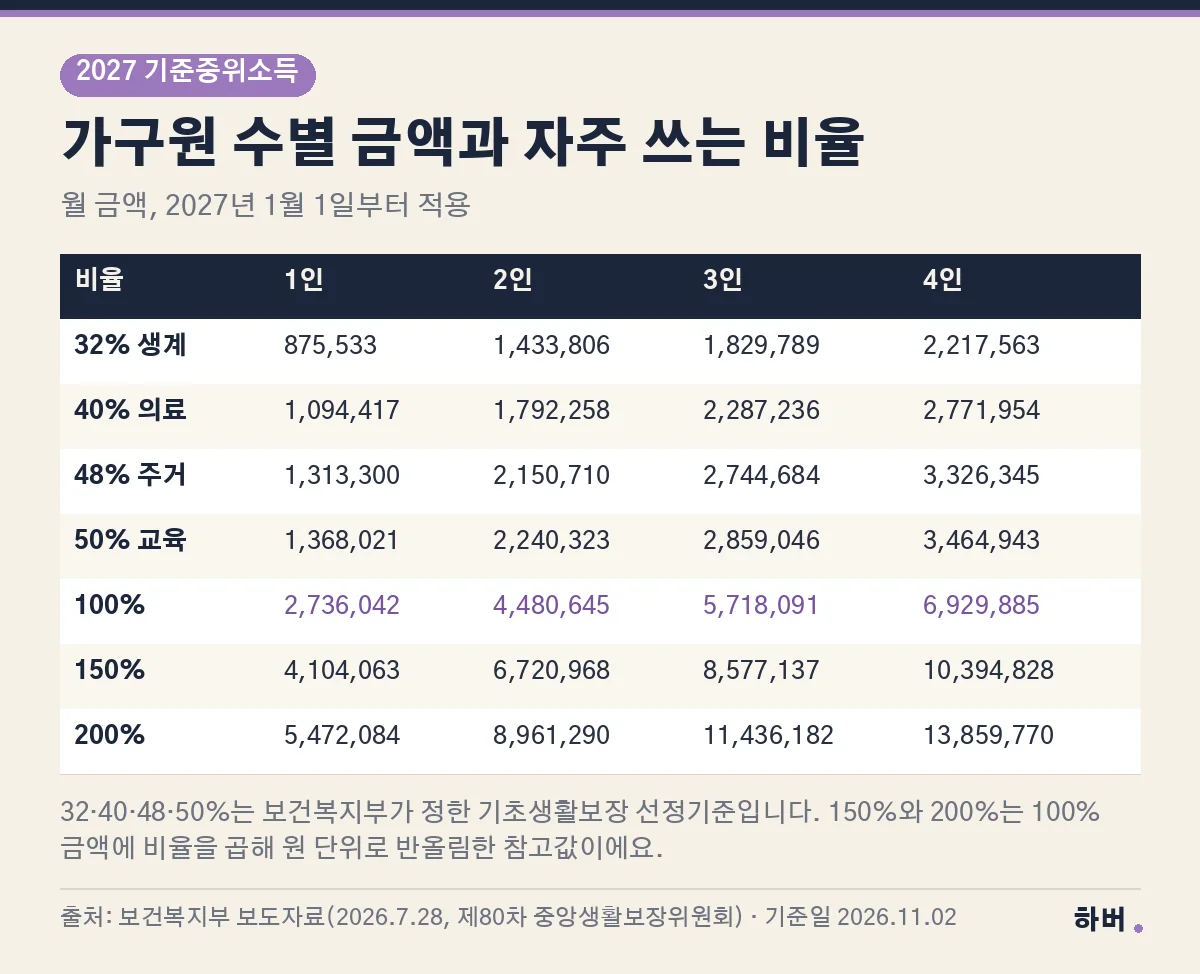
기초생활보장 급여는 2027년에도 생계 32%, 의료 40%, 주거 48%, 교육 50%로 정해졌어요. 4인 가구라면 생계급여 2,217,563원, 의료급여 2,771,954원, 주거급여 3,326,345원, 교육급여 3,464,943원이 선을 긋습니다. 기준중위소득은 15개 부처 80개 복지사업이 함께 쓰는 숫자거든요. 그래서 이 표 한 장으로 여러 공고의 문턱을 같이 볼 수 있습니다.
월급 300만 원 4인 가구는 생계급여 대상인가요?
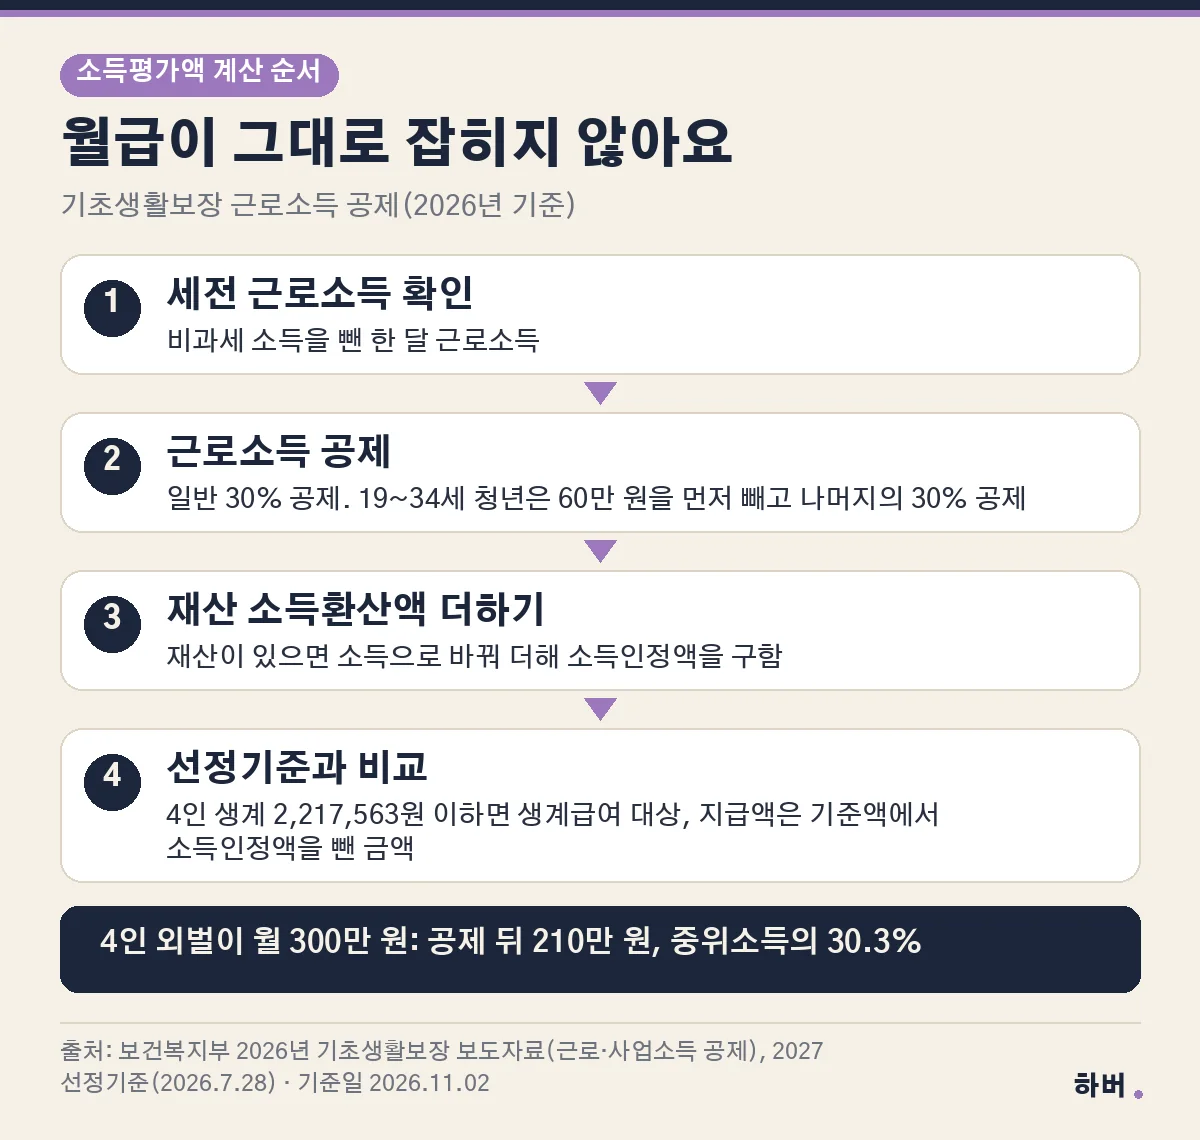
재산이 없고 다른 소득이 없다면 대상이 됩니다. 기초생활보장은 월급을 그대로 쓰지 않고 근로소득의 30%를 빼 주거든요. 300만 원에서 30%를 빼면 소득평가액이 210만 원이고, 이는 4인 기준중위소득의 30.3%로 생계급여 선 32% 아래에 들어옵니다.
| 사례 | 세전 월급 | 공제 뒤 소득평가액 | 중위소득 대비 | 생계급여(참고) |
|---|---|---|---|---|
| 4인 외벌이 | 200만 원 | 140만 원 | 20.2% | 817,563원 |
| 4인 외벌이 | 300만 원 | 210만 원 | 30.3% | 117,563원 |
| 4인 외벌이 | 400만 원 | 280만 원 | 40.4% | 대상 아님(주거·교육 해당) |
| 1인 30세 청년 | 150만 원 | 63만 원 | 23.0% | 245,533원 |
| 1인 40세 | 150만 원 | 105만 원 | 38.4% | 대상 아님(의료·주거 해당) |
생계급여는 선정기준액에서 소득인정액을 뺀 만큼 나와요. 4인 외벌이 200만 원이면 2,217,563원에서 140만 원을 빼 817,563원입니다. 400만 원이 되면 소득평가액 280만 원이 의료급여 선 2,771,954원을 넘어 생계·의료급여는 빠지고 주거·교육급여 선 안에만 남아요.
같은 150만 원을 버는 1인 가구라도 나이에 따라 결과가 갈립니다. 2026년 기초생활보장 변경 안내에 따라 2026년부터 19~34세 청년은 60만 원을 먼저 빼고 남은 90만 원의 30%를 더 공제해 63만 원만 소득으로 잡혀요. 40세는 30%만 빠져 105만 원이 되고, 1인 생계급여 선 875,533원을 넘습니다.
공고의 비율을 볼 때 먼저 확인할 소득 기준
기초생활보장은 위처럼 공제한 소득에 재산 환산액을 더한 소득인정액을 봐요. 반면 건강보험료로 소득을 판정하는 사업은 월급에서 공제를 하지 않죠. 그래서 공고에 소득인정액이 적혀 있으면 위처럼 공제한 금액으로, 건강보험료 기준이면 첫 번째 표의 비율에 가깝게 보면 됩니다. 청년미래적금처럼 직전 연도 가구 소득으로 200% 이하를 보는 상품도 있어 공고마다 어떤 소득을 쓰는지가 결과를 바꿔요.
주거급여는 비율 안에 들어와도 지역과 임대료에 따라 받는 돈이 따로 정해지고, 생계급여는 부모나 자녀의 소득·재산이 아주 많으면 제외될 수 있어요. 이 글의 비율과 금액은 참고용 계산이라, 실제 대상 여부는 복지로 모의계산이나 주민센터 상담으로 다시 맞춰 보는 것이 정확합니다.
소득 기준이 따로 있는 근로장려금도 함께 볼 만해요. 다른 복지 제도의 소득 기준 계산은 복지·연금 카테고리에서 찾을 수 있습니다. 신청하려는 사업의 접수가 2027년 1월 1일 전이라면, 공고가 쓰는 기준은 2026년 금액인가요, 2027년 금액인가요?