국민연금을 오래 낸 부모님이 기초연금 신청서를 쓰다 보면 국민연금이 많으면 기초연금이 깎인다는 말을 듣게 됩니다. 실제로 깎이는지, 깎이면 얼마인지는 국민연금 총액이 아니라 그 안의 A급여로 정해져요.
기초연금 국민연금 감액을 2026년 기준연금액 349,700원으로 여섯 경우 직접 계산했고, 65세 넘어 일하는 경우와 2027년 개편안 전후 금액도 나란히 놓았어요. 산식은 기초연금 누리집 산정 안내와 기초연금법 제6조, 국민연금공단 소득재분배급여금액 조회 안내로 2026년 11월 2일에 다시 확인했습니다.
국민연금 받으면 기초연금이 깎이나요?
국민연금 월 급여액이 524,550원 이하라면 깎이지 않습니다. 이 금액은 기준연금액 349,700원의 150%이고, 부양가족연금은 빼고 비교해요. 부양가족연금까지 넣어 비교하면 기준을 넘은 것처럼 보일 수 있습니다. 524,550원 이하라면 여기서 끝이고, 넘는다면 A급여가 262,270원 이하인지 한 번 더 보면 돼요. A급여가 그 이하면 계산 결과가 기준연금액을 넘어서 그대로 349,700원을 받아요.
기초연금 국민연금 감액 계산식
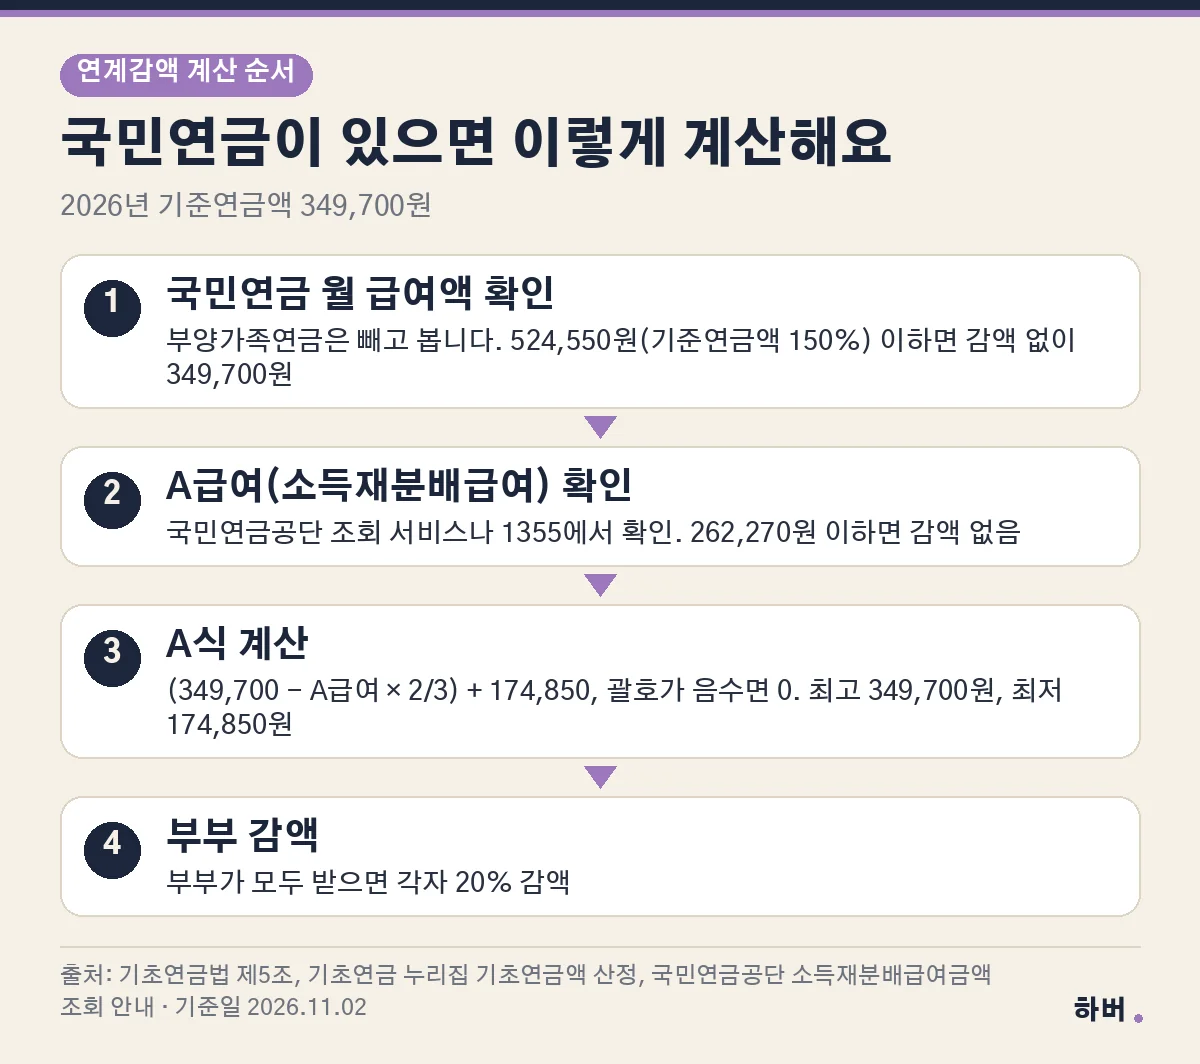
A급여는 국민연금 가운데 가입자 평균소득으로 정해지는 소득재분배 몫입니다. 가입 기간이 길고 일찍 가입했을수록 커져요. 계산은 349,700원에서 A급여의 3분의 2를 빼고, 부가연금액 174,850원을 더하는 방식입니다. 괄호 안이 0보다 작아지면 0으로 보거든요. 그래서 아무리 깎여도 174,850원은 남아요. A급여가 262,270원이면 3분의 2인 174,846원을 빼고 174,850원을 더해 349,703원이 나오는데, 기준연금액을 넘는 금액은 349,700원으로 맞추니 감액이 없습니다.
국민연금 수령액별 기초연금 계산표
| 국민연금 월 급여액 | A급여 | 적용 방식 | 단독 기초연금 | 부부 각자(20% 감액) |
|---|---|---|---|---|
| 50만 원 | 25만 원 | 150% 이하, 감액 없음 | 349,700원 | 279,760원 |
| 60만 원 | 35만 원 | 150~200%, 큰 금액 | 291,216원 | 232,972원 |
| 65만 원 | 30만 원 | 150~200%, 큰 금액 | 324,550원 | 259,640원 |
| 80만 원 | 40만 원 | 200% 초과, A식 | 257,883원 | 206,306원 |
| 100만 원 | 45만 원 | 200% 초과, A식 | 224,550원 | 179,640원 |
| 120만 원 | 55만 원 | 200% 초과, A식 | 174,850원 | 139,880원 |
국민연금 80만 원에 A급여가 40만 원이면 349,700원에서 266,666원을 빼고 174,850원을 더해 257,883원이 됩니다. 국민연금이 40만 원 늘어난 120만 원 사례는 괄호가 음수라 최저선인 174,850원에 멈춰요. 부부가 함께 받으면 여기서 다시 각자 20%가 빠집니다.
국민연금 60만 원대는 왜 덜 깎이나요?
524,550원 초과 699,400원 이하 구간에는 두 번째 식이 하나 더 있거든요. 기준연금액의 250%인 874,250원에서 국민연금 급여액을 뺀 금액과 A식 결과를 비교해 큰 쪽을 줍니다.
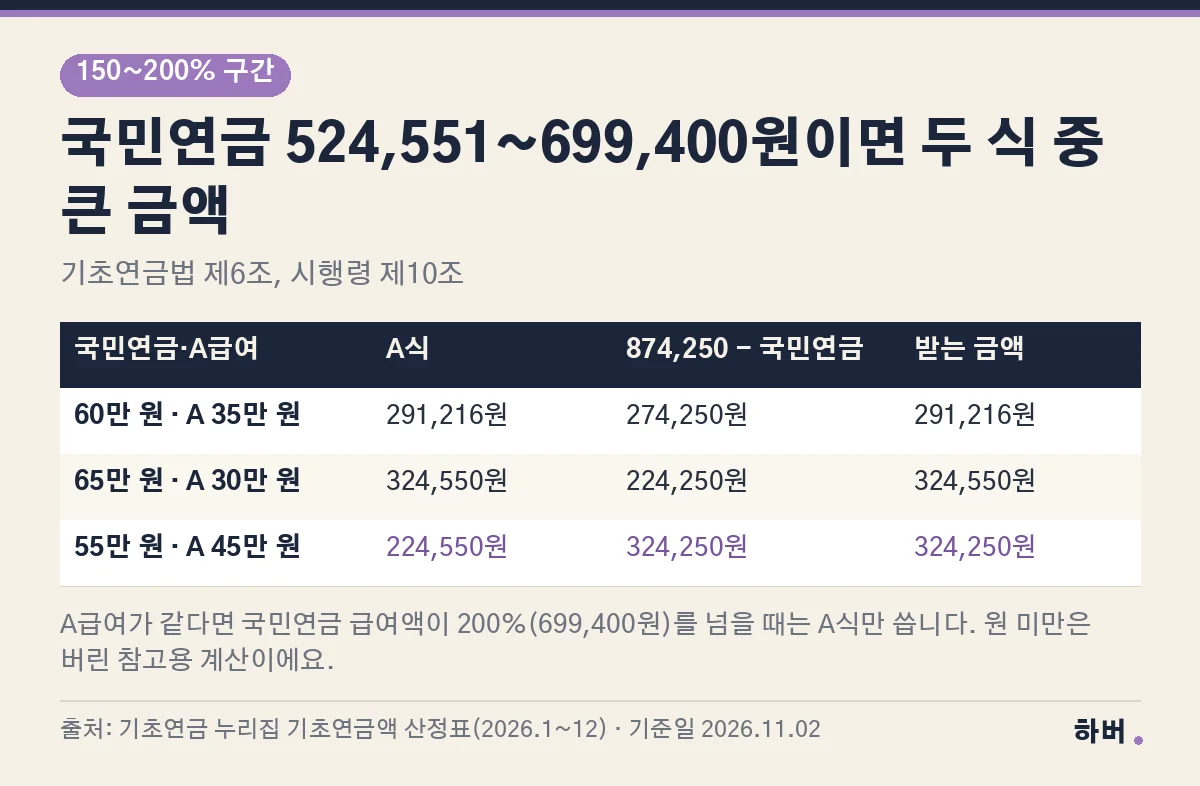
국민연금 65만 원, A급여 30만 원이면 두 번째 식은 224,250원이고 A식이 324,550원이라 A식대로 받아요. 차이는 A급여가 큰 사람에게서 생기죠. 국민연금 55만 원 가운데 A급여가 45만 원이라면 A식은 224,550원까지 내려가지만, 두 번째 식이 874,250원에서 55만 원을 뺀 324,250원이라 이 금액을 받습니다.
같은 A급여 45만 원이라도 국민연금이 100만 원으로 200%를 넘으면 두 번째 식을 쓰지 못해 224,550원이 됩니다. 두 번째 식은 국민연금이 1만 원 늘 때마다 1만 원씩 줄어 699,400원에서 174,850원이 되므로, 200% 경계에서 금액이 갑자기 떨어지지는 않아요.
65세 넘어 일하면 기초연금은 어떻게 되나요?
근로소득은 116만 원을 먼저 빼고 나머지의 70%만 소득으로 잡힙니다. 소득인정액 산정 방식 예시대로 혼자 사는 분이 월 200만 원을 벌고 국민연금 30만 원을 받으면 0.7×(200만 원−116만 원)+30만 원으로 소득평가액이 88만 8천 원입니다. 근로소득과 달리 국민연금은 공제 없이 전액 소득에 들어가요.
여기에 재산 환산액을 더한 소득인정액이 단독 247만 원, 부부 395만 2천 원 이하여야 대상이 됩니다. 소득인정액과 기초연금을 더한 금액이 선정기준액을 넘으면 넘는 만큼 줄어, 단독 가구 소득인정액이 230만 원이면 기초연금은 17만 원이에요.
2027 기초연금 개편안, 전후로 얼마 달라지나
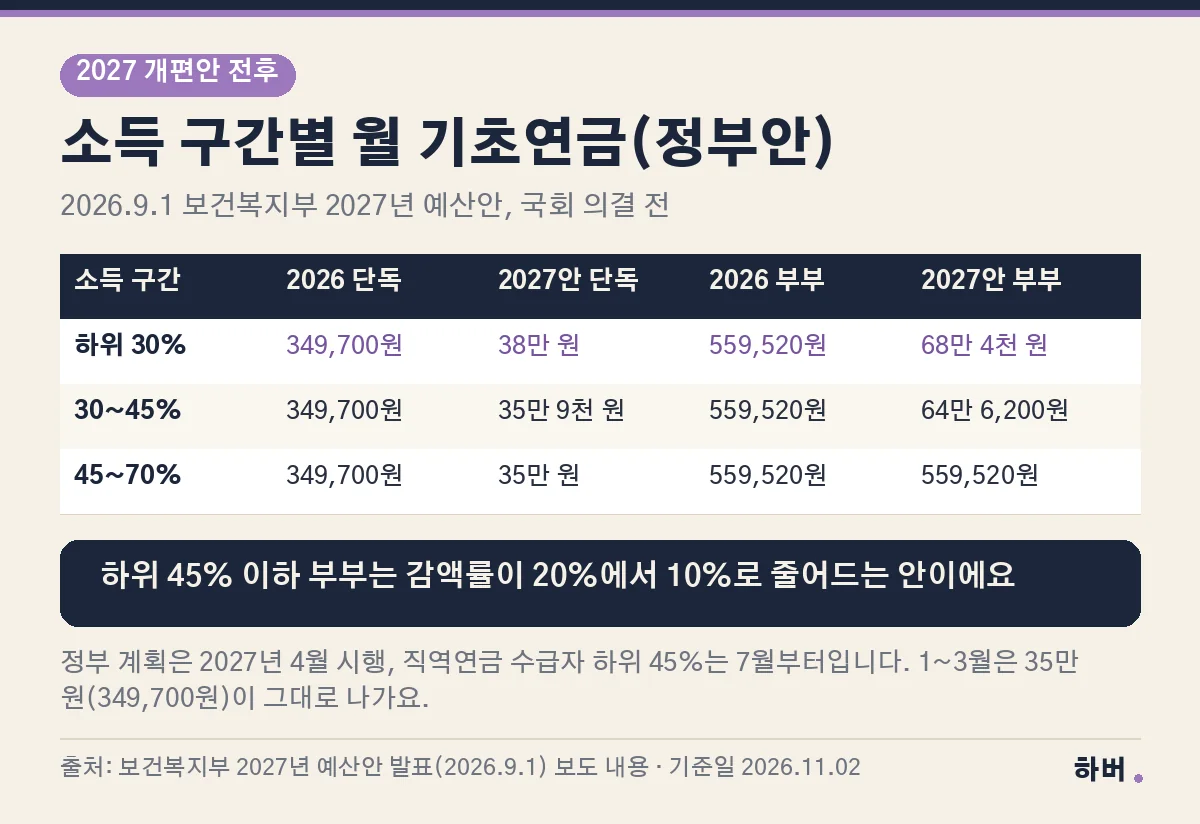
정부는 2027년 예산안 발표 보도에서 소득 하위 30%에 월 38만 원, 30~45%에 35만 9천 원, 45~70%에 35만 원을 주는 안을 내놨어요. 하위 45% 이하 부부는 감액률을 10%로 낮춰 하위 30% 부부 합계가 56만 원에서 68만 4천 원이 됩니다. 기초연금법이 바뀌어야 하는 내용이라 국회 통과 전까지는 확정이 아니고, 국민연금 연계감액 산식이 새 구간 금액에 어떻게 붙을지도 아직 발표되지 않았어요. 계획대로라면 2027년 1~3월에는 모든 수급자가 2026년과 같은 349,700원을 받고, 구간별 금액은 4월부터 적용됩니다.
내 A급여 확인과 바뀌는 신청 조건
A급여는 국민연금공단 누리집의 소득재분배급여금액 조회나 1355 상담으로 확인할 수 있어요. 조회한 A급여가 262,270원 이하라면 감액 걱정 없이 신청하면 되고, 넘는다면 위 계산표에서 가까운 줄을 찾아보면 됩니다. 10월 1일 국회를 통과한 기초연금법 개정으로 공포 6개월 뒤부터는 19세 이후 국내에 5년 이상 산 사람만 받고, 신청할 때 국외 소득·재산도 신고해야 합니다.
건강보험료가 걱정된다면 11월 지역가입자 건강보험료 계산도 함께 볼 만해요. 기초연금 말고 다른 노후 지원 계산은 복지·연금 카테고리에 함께 있습니다. 지금 받는 349,700원과 4월부터의 구간별 금액을 나란히 놓으면, 부모님은 하위 30%, 30~45%, 45~70% 가운데 어느 줄에 들어가나요?